

(申明:数据来自公开媒体,表达个人对数据学习和看盘感想,不推荐个股,不提出任何投资建议)
五一前一周~“震荡上扬”?震荡攀升
五一后一周~“回调整理”?板块分化
五一后二周~“探底回升”?宽幅震荡
五一后三周~“探底回升”?股指分化
五一后四周~“探底回升”?震荡回落
五一后五周~“探底回升”?股指分化
五一后六周~“股指分化”?股指分化
五一后七周~“科技调整”?调整初现
五一后八周~“科技大跌”?AI硬件调整
五一后九周~“冲高回落”?震荡下跌
五一后本周~“探底回升”?震荡下跌
五一后下周~“探底回升”?
交易概览
本周5个交易日,均量大减已至2.6万亿;沪市1天大涨,1天微绿,3天大跌;深市1天大涨、4天大跌。科技大幅回调,深市领跌。
高低切换尝试不断,市场又被科技大跌搅乱,泥沙俱下。美股下跌,仍在权衡科技估值,内外因素,叠加悲观。
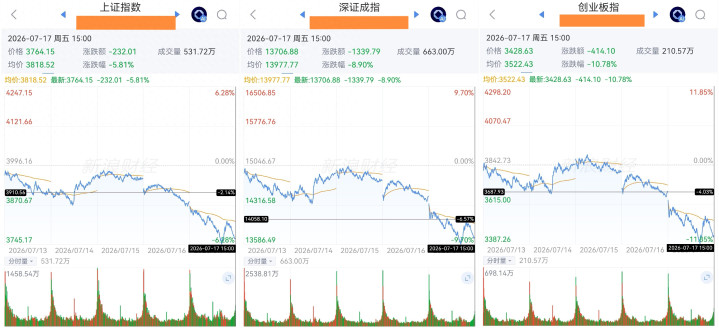
三大指数5日线图,图片来源:截图新浪财经,自制
本周指数巨幅调整,科技大跌。日均成交连续萎缩中,环比上周大减近2,800亿。
指数位置:
上证跌至3721点上方,起涨点位。
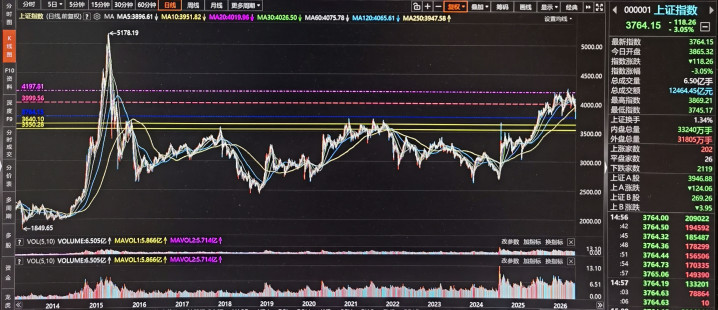
日线图态势,从均线和位置来看,上证除250日均线以外已空头排列,30日下穿120日均线;上证5日下穿250日,深成指5日下穿120日均线;创业板5、10日下穿60日;上证远离上方的250日均线、深成指离250日均线毫厘之间,创业板跌破120日均线;月线级别调整开启。“位置”重于“均线”,沪市远远落后深市,仍代表个股走势;指数下行加速,沪市跌至3721点上方,创业板跌至下方横盘台阶高点3426点。
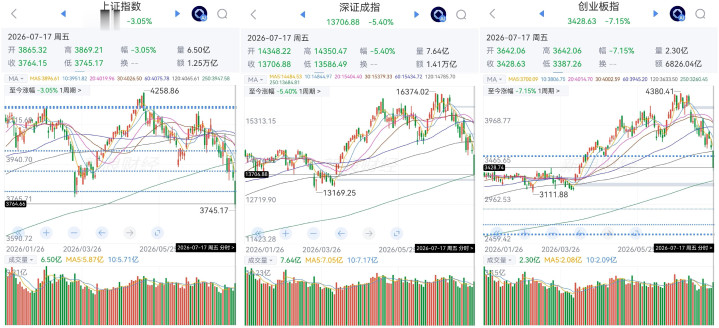
三大指数日线图,图片来源:截图新浪财经,自制
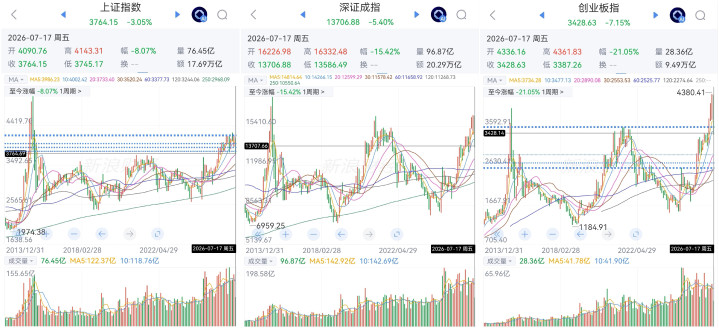
三大指数日线图,图片来源:截图新浪财经,自制
再看指数周线,上证下跌-5.81%,深成指下跌-8.90%,创板下跌-10.78%;大幅调整。
三大指数周均线分化中;沪市周均线调整加深,深小创5、10、20周均线已下拐,深成指5周下穿10周均线;沪市又跌破60周均线,深小创跌破30周均线;深小创周线调整加速。科技大跌,AI硬件筹码派送;科技全军覆没,高低位股同悲。沪市仍远落后深市,低位继续走低。沪市3721,创业板3260一线临近,先看支撑。
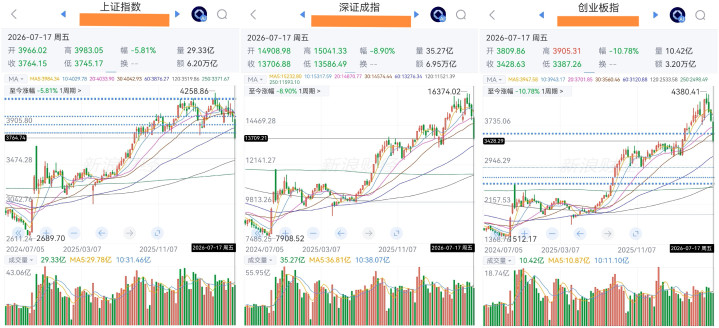
三大指数周线图,图片来源:截图新浪财经,自制
板块表现
本周涨幅较大的板块有:医美(新消费、AI应用)+8.69%;中药(传统医药、创新药)+5.78%;专业连锁(连锁商业、新消费)+4.91%;农商行(红利、经济复苏)+4.80%;非白酒(消费、世界杯)+4.42%
本周跌幅较大的板块有:航天(商业航天、军工)-27.30%;其它电子(元器件分销、存储芯片)-25.11%;军工电子(商业航天、超级电容、军工)-21.50%;电子化学品(半导体芯片材料、PCB材料)-21.20%;半导体(半导体芯片和材料、先进制造和封测)-20.97%
再看热点们表现。本周科技巨幅调整,下跌加速,商业航天居前,半导体跟随,跌幅超过20个百分点;高端装备也靠前,科技相关设备和智能制造个股在其内;5G和消费电子已回落3周,跌幅稍窄;表现最强的信安跌幅也近10个百分点。高低位同走低,第一步基本到位,且看商业航天能否先止跌。
红利反弹护盘,旗手震荡,也有支撑,下周先看企稳。
证券、AI应用、IP经济和科技板块:
证券:
目前回调约43.6%:
+0.48%、+6.32%、+3.54%、-3.84%、
-1.35%
多元金融:
目前回调约54.7%,连续5周:
-0.44%、-4.30%、+3.57%、-0.98%、
-2.18%
IP(影视、游戏、文娱):
连续5周:
文娱:
-3.48%、-6.36%、+3.92%、-1.72%、
-3.52%
影视:
-1.92%、-5.27%、+6.18%、+3.65%、
-4.66%
游戏:
-1.86%、+1.95%、+1.70%、+3.94%、
-7.20%
互联网+:
连续5周:
-0.06%、-2.39%、+4.88%、-4.36%、
-2.33%
AI应用(数媒、广告、教育、医疗服务):
板块下跌,跌幅相对不显著
板块平均回调+68.9%,上周+63.6%
新能源:
连续5周:
电池:
+3.53%、-5.26%、+0.97%、-10.96%、
-3.98%
光伏:
+1.81%、-0.69%、-4.83%、-7.37%、
-12.48%
风电:
+2.18%、-2.63%、+2.83%、-7.32%
-16.63%
能源金属:
+0.30%、-7.09%、-0.22%、-15.79%、
-11.60%
信安:
连续5周,
软件开发:
+2.40%、-5.24%、+2.18%、+0.91%、
-7.12%
IT服务:
+4.94%、-6.67%、+3.45%、+2.09%、
-11.27%
计算机:
+7.83%、-0.44%、+0.14%、+5.42%、
-11.35%
智能制造:
连续5周,
电机:
+4.23%、-10.46%、+11.57%、-10.70%、
-11.51%
通用设备:
+11.58%、-2.22%、+2.46%、-6.38%、
-16.57%
自动化设备:
+13.31%、-4.65%、+0.56%、-6.19%、
-17.35%
专用设备:
+7.68%、-2.35%、+1.12%、-5.93%、
-14.15%
国防军工(航海、航空、军工电子、兵装):
连续5周:
航海装备:
+1.99%、-5.06%、+8.36%、+3.38%、
-15.00%
航空装备:
+0.41%、-5.08%、+2.72%、-5.15%、
-11.10%
军工电子:
+7.79%、-2.50%、+4.73%、-2.02%、
-21.50%
地面兵装:
-0.37%、-4.90%、+1.85%、-5.20%、
-14.77%
航天装备:
-1.55%、-2.49%、+10.23%、+3.97%、
-27.30%
果链(消费电子+光学光电子):
连续5周:
光学光电子:
+14.18%、+7.21%、-0.71%、-8.45%、
-18.65%
消费电子:
+12.96%、-2.23%、-3.72%、-2.72%、
-15.03%
5G(通信设备+元件):
连续5周:
通信设备:
+16.98%、-4.73%、-9.97%、-1.64%、
-13.81%
元件板块:
+21.86%、-2.35%、-8.27%、-6.79%、
-12.06%
半导体芯片:
连续5周
电子化学品:
+19.33%、+8.61%、-3.69%、-7.23%、
-21.20%
半导体:
+17.67%、+9.81%、-4.13%、+2.33%、
-20.97%
其它电子:
+19.52%、+2.98%、-6.57%、-1.73%、
-25.11%
本周表现关键词
周一7月13日:一半是火焰一半是海水 二八行情又护盘
上证-2.06%,深指-3.48%,创板-3.10%。成交量28,178亿,上涨780只,比率15%,32只涨停,187只跌停。资金净买入-1,550亿。
利好:英伟达连续大涨,Meta扩建数据中心刺激;推动新兴支柱产业,加强基础研究和关键软硬件攻关;加快新一代通信网、算力网建设;存储巨头申购,研究机构估计涨价潮继续;用电负荷历史新高;中医药振兴规划;氦气临时出口禁令
利空:美同意继续谈判,同时告知停火已结束;周内美股涨跌不一
玻纤领涨,PCB、CPO、有色、化石能源、医药等活跃;商业航天领跌,军工、AI应用等低迷调整。上证受3910支撑反弹。红利涨众跌寡,连续护盘;科技涨多跌少,CPO撑起指数。
周二7月14日:老面孔回归指数反弹 高低切换暂落空
上证+1.36%,深指+2.77%,创板+3.43%。成交量27,040亿,上涨3,919只,比率75%,87只涨停,23只跌停。资金净买入+176亿。
利好:《扩大消费“十五五”规划》获批;《国民健康十五五规划》,全链条支持创新药和医疗器械发展应用;我国自研AI芯片架构突破,每秒520万亿次浮点运算
玻纤领涨,PCB、CPO、有色、化石能源、医药等活跃;商业航天领跌,军工、AI应用等低迷调整。上证受3910支撑反弹。红利涨众跌寡,连续护盘;科技涨多跌少,CPO撑起指数。
周三7月15日:高低切换重现 航天仍犹豫
上证-0.29%,深指-0.97%,创板-1.21%。成交量25,712亿,上涨3,198只,比率62%,73只涨停,39只跌停。资金净买入-457亿。
利好:六年首现环保负增长,加息预期降低;A股ETF再现大手笔净买入
医美领涨,医药、白酒、影视游戏、商贸零售等活跃;商业航天领跌,半导体、光纤、PCB等低迷调整。上证3910上方震荡。红利全部上涨,涨幅明显;科技涨少跌多,高位股回落。
周四7月16日:科技调整继续 低迷仍有轮动
上证-1.85%,深指-1.97%,创板-2.95%。成交量24,036亿,上涨2,344只,比率45%,46只涨停,41只跌停。资金净买入-747亿。
利好:上半年社融数据出炉;英伟达Vera Rubin平台进展顺利已投产;Anthropic推进IPO筹备
影视领涨,AI应用、医药、商贸零售、养殖等活跃;玻纤领跌,半导体产链、存储芯片、新材料、CPO等低迷调整。上证跌破3910点。红利涨少跌多,涨跌细微;科技涨少跌多,半导体领跌。
周五7月17日:科技暴跌调整加速 弱势蔓延
上证-3.05%,深指-5.40%,创板-7.15%。成交量26,550亿,上涨405只,比率8%,34只涨停,212只跌停。资金净买入-1,412亿。
利好:半导体晶圆刻蚀、清洗环节涨价,ASML光刻机也酝酿涨价
银行领涨,电力、铁路公路、炼化等活跃;通讯领跌,半导体芯片和PCB产链、医药、新材料、CPO等低迷调整。上证靠近3721点。红利涨多跌少,涨跌细微;科技全部下跌,半导体领跌。
本周沪深日均成交量约26,300亿,环比上周萎缩-9.5%,连续3周萎缩;资金1天净买入,4天净卖出,总净流出近4,000亿,环比扩大+72.8%;周跌幅-10.8% ∽-5.8%之间,震荡下跌,加速下行寻底。低位股无奈跟随,阶段顶部确认。
回溯本周平均:从涨跌、资金流来看,个股上涨占比约41%(38%),板块上涨占比约42%(40%),净流入比例26%(29%);三大比率升降不一,高低切换,高位股下行加速,低位股也不愿阻拦。机构积极,红利护盘;散户游资情绪大幅降温;平均涨停数约54(66)只,平均跌停数100(34)只,热度下降,退潮大涨,资金出逃,红利和传统产业强行维持余温。
下周展望
周末消息1:美伊冲突依然未缓和;周五和周内美国齐下跌。
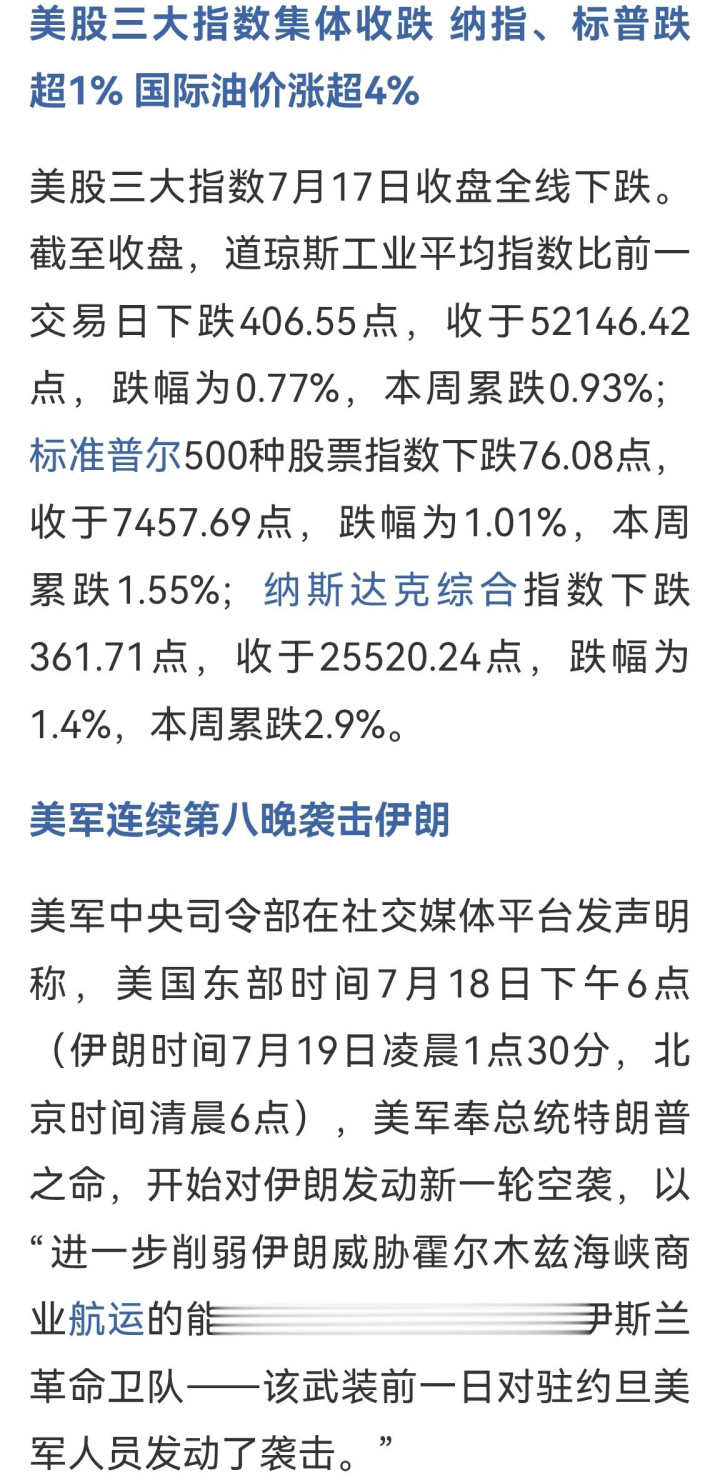
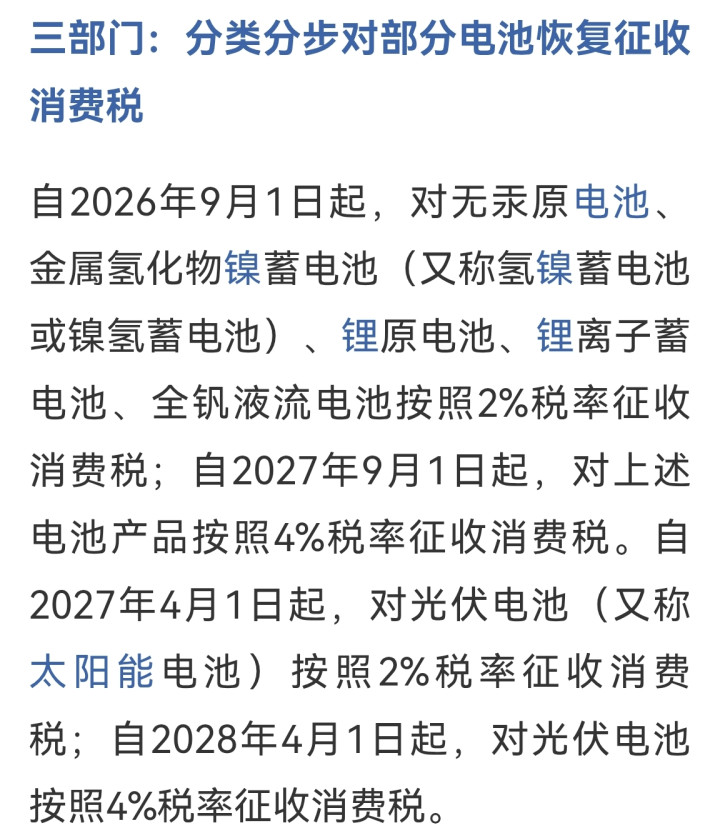
周末消息2:分类分步骤对部分电池恢复征收消费税。
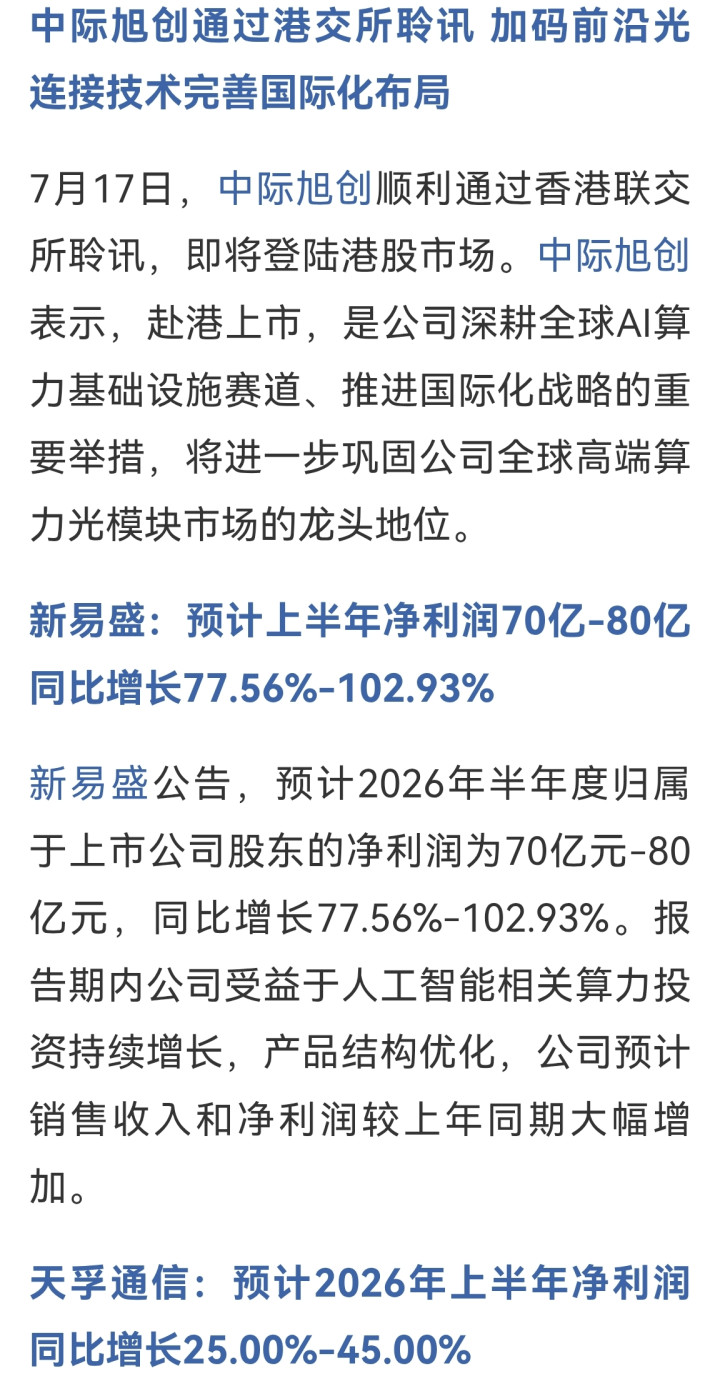
周末消息3:光通信重要公司喜忧互现。
本周最大利好,在于高低切换尝试不断。只是高位股下跌加速,无奈被拖下水。高位股趋缓,ETF护盘,低位股企稳,慢牛仍将回归。
周末消息面一般。中东仍未平缓,外盘周跌,估值权衡继续。行业方面,电池消费税利空;光通信利好利多交织;均属权重,周一仍不平静。
减仓加速,上半周不乐观。跌势太快,无法抽身。反复折腾不变,静待跌势趋缓。
下周看大盘探底回升,周一暂看指数收跌,指标看商业航天。
(图片源自网络侵权告知删除)
炫多配资提示:文章来自网络,不代表本站观点。